Есть неприятная штука, которую большинство людей не учитывает, когда смотрит на доходность инвестиций.
Деньги дешевеют
И я сейчас даже не только про инфляцию.
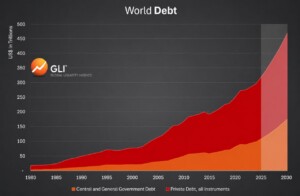
Мировая денежная масса десятилетиями растёт. Вместе с ней растут долги государств, компаний, населения
Старые долги погашаются новыми, на них платятся проценты, потом рефинансируются уже эти долги.
И так по кругу
Когда долгов становится слишком много, один из способов облегчить их бремя — обесценивать деньги
Никто не приходит к вам домой и не забирает бабки из сейфа. Всё происходит гораздо красивее
Было $100 000. Через год осталось $100 000.
Только купить на них можно уже меньше
Поэтому меня забавляет:
«У меня деньги лежат под 4% годовых. Я зарабатываю»
Ну… смотря что называть заработком
Если инфляция 3%, а вы получили 4-5%, формально вы в плюсе. Но если одновременно дорожают недвижимость, земля, золото, акции и бизнес, денег у вас стало больше, а купить на них вы можете меньшую долю реального мира
Главный вопрос не в том, сколько процентов заработал ваш счёт. А в том — выросла ли ваша покупательная способность
💰 А ТЕПЕРЬ ДОБАВИМ ДОЛГ
Мир накопил гигантский объём долгов. При высоких ставках старые дешёвые долги приходится рефинансировать дороже. Проценты растут, на обслуживание требуется всё больше денег, государствам снова приходится занимать
Больше долга → больше процентов → новые заимствования → ещё больше долга
И это расползается по всей экономике: дорожают кредиты, ипотека, капитал для бизнеса
При этом реальная экономика не может расти так же легко, как финансовые обязательства
Фермер не может каждый год собирать на 10% больше урожая. Завод — бесконечно повышать производительность на 10-15%
А долг?
Долг вполне себе может
❗️ВАМ НЕДОСТАТОЧНО ПРОСТО «ЗАРАБАТЫВАТЬ»
Есть популярная идея: глобальная ликвидность растёт условно на 8%, инфляция ещё 3%, значит нужно зарабатывать минимум 11%
Я бы так напрямую не считал. Складывать эти цифры и получать универсальный порог безубыточности некорректно
Но сама мысль правильная.
Вы можете иметь +5% в долларах, но если нужный вам актив вырос на 12%, относительно него вы стали беднее.
Поэтому вопрос не только:
«Сколько долларов я заработал?»
Но и:
«Что я теперь могу купить на эти доллары?»
🐳 ПОЭТОМУ БОГАТЫЕ ВЛАДЕЮТ АКТИВАМИ
Бизнес. Акции. Недвижимость. Земля. Золото.
Количество долларов и евро можно увеличить. Землю допечатать нельзя. Хороший бизнес — тоже. Как и миллиард унций золота по решению центрального банка.
Поэтому реальные активы особенно интересны в мире, где денег и долгов становится всё больше.
⚡️ И ВОТ ТУТ МНЕ ИНТЕРЕСНО ЗОЛОТО
Без сказок про «завтра доллар умрёт». Не умрёт 🙂 Он вечно зеленый и проживет еще очень долго.
А золото… Мне нравится в нём простая вещь:
золото не является чьим-то долговым обязательством
У доллара есть эмитент. У облигации — должник. У депозита — банк
А унция золота остаётся унцией золота.
Поэтому для меня золото — один из инструментов сохранения и приумножения капитала. Да, это больше относится к физическому золоту, а не трейдингу… но!
Именно на золоте работает один из наших основных алгоритмов — DMN GOLD BANG
Наш собственный ИИ-агент ищет торговые паттерны и работает с движением XAUUSD, пытаясь зарабатывать в том числе на волатильности золота.
И вчера мы как раз закрыли день в небольшой минус.
Кто давно меня читает, знает моё отношение к таким моментам 🙂
Мне гораздо больше нравится входить в работающую стратегию после минусового участка, чем бежать за ней после красивого плюса.
Вчерашний плюс уже не заработаешь. А локальная просадка позволяет подключиться с более низкой точки кривой капитала.
И на мой взгляд, сейчас для входа в DMN ULTIMA образовалась очень неплохая ТВХ. Чирканите в личку @ACSAdmin — подскажу как заскочить!
Так вот. Подумайте «мысль»
«Я действительно стал богаче? Или денег стало больше, а купить на них теперь могу меньше?»
Капитал должен не просто увеличиваться в цифрах.
Он должен увеличивать вашу покупательную способность.
Вот это и есть настоящая доходность.
Написать автору статьи в Телеграмм: Станислав Лукашов